

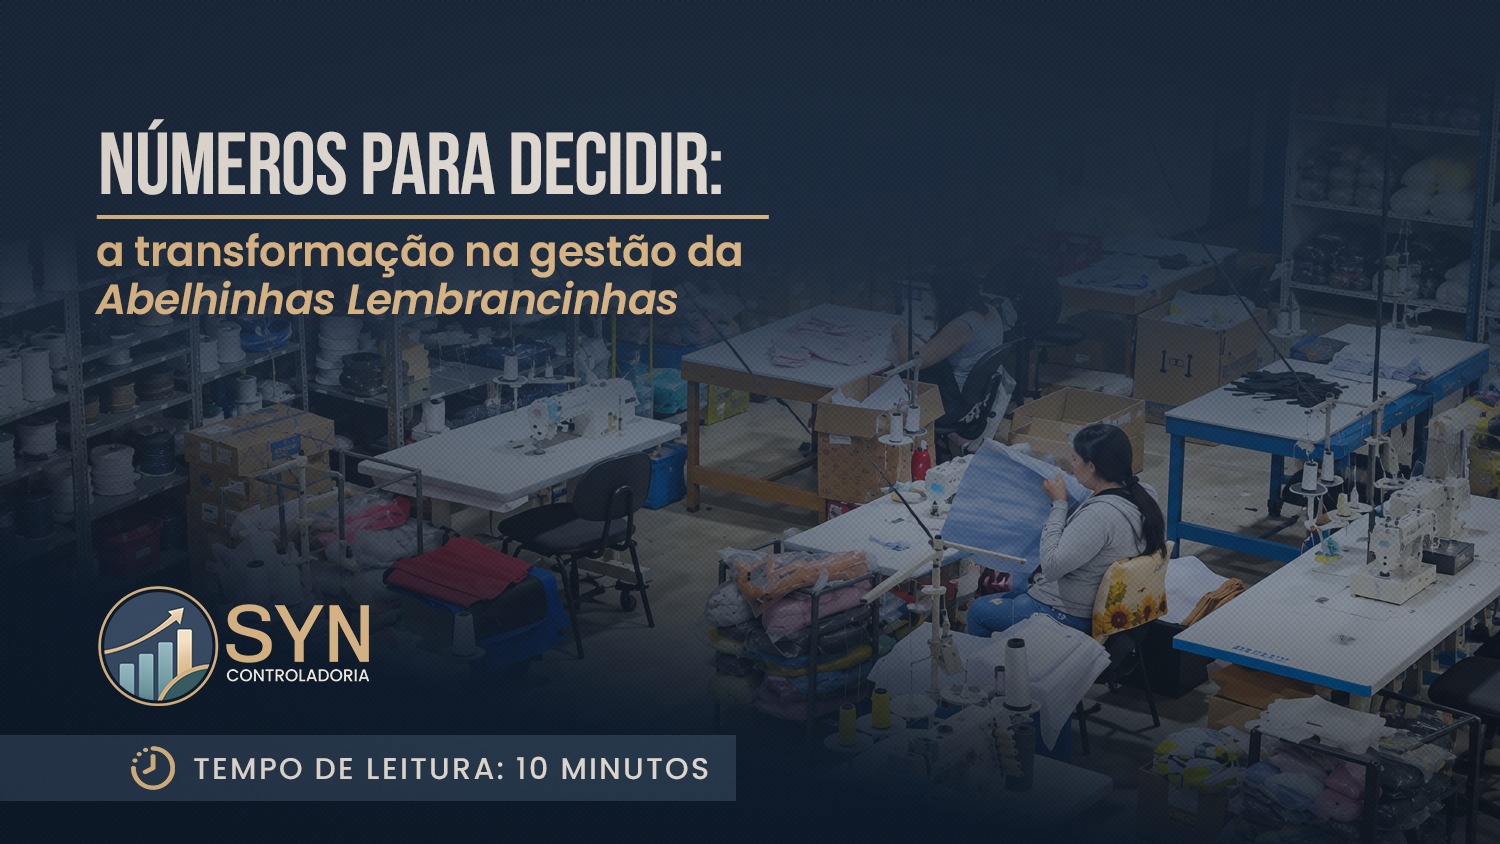
O caso de uma PME que, com o apoio da Syn Controladoria, conectou finanças, compras, estoque e informação para compreender seus resultados e orientar decisões.
Uma operação em crescimento traz novas possibilidades. Traz também novas perguntas.
Quanto daquilo que a empresa vende se transforma em resultado? Como as compras e o estoque afetam o dinheiro disponível? A estrutura de custos acompanha o ritmo do negócio? Quais informações precisam ser consideradas antes de assumir um novo compromisso?
Na Abelhinhas Lembrancinhas, uma PME com produção interna, equipe, site próprio e presença em marketplaces, essas questões ganharam importância à medida que a operação evoluiu. O desafio era desenvolver uma leitura financeira integrada, capaz de acompanhar a complexidade do negócio.
Foi nesse contexto que a Syn Controladoria conduziu o Diagnóstico Syn, entre março e agosto de 2026, sob a responsabilidade técnica de Carla Capucho. O trabalho conectou análise financeira, organização de dados, processos operacionais e governança.
O benefício central foi estruturar uma base gerencial para que os números pudessem ser interpretados em conjunto — e não apenas consultados isoladamente.
A questão que orientou o projeto foi além de acompanhar o faturamento: como transformar a informação produzida pela operação em uma base consistente para decidir?
O ponto de partida:
compreender o negócio por trás dos números
A necessidade apresentada pela liderança era organizar melhor o caixa e compreender a evolução dos custos diante do crescimento da estrutura. Para isso, era preciso olhar além de um relatório isolado ou da posição bancária de determinado dia.
As informações estavam distribuídas entre o sistema ERP, planilhas, extratos e meios de pagamento. Existiam registros e controles, mas a leitura conjunta ainda precisava ser estruturada. Também havia desafios para distinguir compra de materiais, consumo na produção, estoque e custo — eventos relacionados, mas que não representam a mesma coisa para a gestão.
A primeira etapa do trabalho foi compreender como a operação funcionava, quais fontes estavam disponíveis e onde surgiam as lacunas de informação. A partir dessa imersão, o projeto avançou para os critérios financeiros, o ciclo de compras e estoque e, por fim, a consolidação dos indicadores e da governança.
Essa sequência foi importante: antes de exigir respostas dos relatórios, era necessário entender como os dados chegavam até eles.
Uma escolha importante:
desenvolver a gestão com o sistema existente
A análise também passou pela tecnologia.
Foram avaliadas as possibilidades do sistema ERP utilizado pela empresa e uma alternativa de solução. A decisão, naquela etapa, foi manter o sistema existente como referência oficial e concentrar o trabalho na qualidade da alimentação, nos critérios de registro e na leitura gerencial.
Isso direcionou a atuação para questões concretas: como classificar as movimentações, como conectar compras e financeiro, quais informações deveriam ser conferidas e de onde cada indicador deveria extrair seus dados.
O sistema precisava servir a uma lógica de gestão definida. Por isso, a revisão do plano de contas, a organização dos históricos financeiros e os procedimentos de registro fizeram parte da estrutura construída.
A escolha não foi começar pela troca da ferramenta, mas pela organização da informação que a ferramenta deveria produzir.
A informação financeira começa na operação
Uma parte importante do diagnóstico aconteceu antes da emissão dos relatórios: nos processos que geravam os números.
Na Abelhinhas, a produção envolvia diferentes produtos, insumos e unidades de medida. Essa dinâmica exigia conectar estoque, custos e financeiro, em vez de tratar cada área como um conjunto independente de registros.
O fluxo de compras foi estruturado para acompanhar a solicitação, a aprovação, o recebimento, a entrada no estoque e a geração do compromisso financeiro. Também foram diferenciadas três datas relevantes: emissão do documento, entrada física do material e pagamento.
Essa distinção traduz uma questão prática. Saber que uma compra foi paga não responde, por si só, se o material já foi recebido, se permanece no estoque ou se foi utilizado na produção. Cada evento precisa ser registrado de acordo com sua natureza para que as análises não misturem momentos diferentes.
O trabalho também alcançou situações específicas do negócio. Foram definidos tratamentos separados para o frete cobrado do cliente e o frete pago pela empresa, além de critérios para perdas, devoluções, extravios, reembolsos e refações. No caso das refações, o registro precisava distinguir uma nova venda de uma reposição sem nova receita.
Esses detalhes importam porque a qualidade da análise depende da qualidade do registro. Uma movimentação mal classificada pode alterar a interpretação de uma despesa, de uma receita ou de um custo.
O princípio estabelecido foi que toda movimentação relevante deveria ter origem, classificação, responsável e rastreabilidade — isto é, possibilidade de acompanhar e conferir o que aconteceu.
O aprendizado central: caixa e resultado precisam ser analisados separadamente
A comparação entre os relatórios por caixa e por competência revelou diferenças relevantes na leitura do desempenho da empresa. O diagnóstico mostrou que essas duas perspectivas precisavam coexistir, sem que uma fosse utilizada como substituta da outra.
A demonstração de resultados por competência foi definida como a principal referência para avaliar o desempenho econômico da operação. O fluxo de caixa e a posição financeira conciliada permaneceram como referências para analisar liquidez, vencimentos e capacidade de pagamento.
Em outras palavras, a gestão precisava separar duas perguntas:
A operação gerou resultado?
Existe dinheiro disponível para pagar os compromissos?
A primeira ajuda a compreender margem, custos e desempenho. A segunda orienta a administração dos recebimentos, dos pagamentos e dos compromissos financeiros.
Essa distinção fundamentou as recomendações do projeto sobre investimentos, compras extraordinárias e evolução da estrutura. O saldo bancário, isoladamente, não deveria ser interpretado como lucro disponível nem como autorização suficiente para assumir novas despesas.
A contribuição da controladoria, nesse ponto, foi organizar uma leitura que permitisse discutir crescimento considerando tanto o resultado da operação quanto seus efeitos sobre o caixa.
Olhar o faturamento também exigiu entender sua composição
A análise não ficou restrita às despesas.
O diagnóstico examinou o comportamento das vendas e a composição do crescimento. Na leitura de julho de 2026, por exemplo, o avanço do faturamento estava mais associado ao aumento do valor médio das vendas do que à expansão do volume de clientes.
Essa diferença muda a pergunta gerencial.
Não basta constatar que a receita aumentou. É preciso entender o que explica esse aumento e quais fatores precisam ser acompanhados para avaliar sua continuidade.
No projeto, essa leitura reforçou a importância de observar aquisição de clientes, recorrência e conversão, além do faturamento.
O objetivo era ampliar a interpretação dos números: sair da observação do total vendido e examinar os elementos que contribuíam para esse resultado.
Indicadores: definir o que medir e como interpretar
A Syn estruturou os indicadores gerenciais e participou de seu desenvolvimento com o fornecedor do sistema ERP. O trabalho incluiu a revisão de fórmulas e a definição de regras para corrigir divergências na origem da informação.
O painel não foi tratado como uma etapa separada da qualidade dos dados. O diagnóstico estabeleceu critérios para avaliar a confiabilidade das informações e orientar seu uso, distinguindo os níveis de validação necessários a cada análise.
Ao final do projeto, a Abelhinhas passou a contar com um conjunto estruturado de indicadores gerenciais, acompanhado de critérios para interpretar e conferir as informações. A atuação da Syn incluiu a definição dos indicadores e a revisão de fórmulas e fontes de dados, conectando a leitura do painel às perguntas que a gestão precisava responder sobre custos, resultado e desempenho da operação.
O foco não era apenas apresentar números, mas estabelecer uma forma de analisá-los e utilizá-los nas decisões.
O que foi efetivamente construído
Ao final do diagnóstico, a Abelhinhas passou a contar com critérios gerenciais formalizados, categorias financeiras revisadas, conciliação implantada e disponibilidade das visões de caixa e competência. O fluxo de aprovação de compras e sua conexão com estoque e financeiro também estavam definidos.
Na gestão do estoque, foram estabelecidas regras para entradas, perdas, devoluções e ajustes. Na governança, foram formalizados papéis, responsabilidades e critérios para o fechamento mensal e a análise dos resultados.
A entrega conectou o que acontece na operação àquilo que precisa ser compreendido pela gestão.
Como a PME se beneficiou da controladoria
Na Abelhinhas, o benefício da controladoria se materializou na organização da gestão. A distinção entre caixa e resultado estabeleceu referências para interpretar o desempenho da operação sem confundi-lo com a movimentação financeira.
A definição dos processos e das responsabilidades pelo registro, pela conferência e pela análise das informações estabeleceu uma referência comum para o trabalho das áreas e para a leitura gerencial.
O ganho documentado não foi simplesmente a criação de mais controles. Foi a construção de uma estrutura que relacionava o funcionamento da operação aos resultados apresentados nos relatórios.
Para a liderança, a entrega estabeleceu critérios para formular perguntas mais específicas sobre o negócio: o que explica uma variação no resultado, como um compromisso afeta o caixa e quais informações precisam ser consideradas ao avaliar uma decisão. Essas questões passaram a integrar o modelo de gestão proposto no diagnóstico.
O caso mostra a controladoria aplicada à realidade de uma PME: compreender como a empresa funciona, organizar as informações que ela produz e estabelecer critérios para utilizá-las na gestão.
A contribuição da Syn esteve na conexão entre a compreensão da operação, a organização dos registros e a análise dos resultados.
O papel da Syn neste processo
Uma compra precisava fazer sentido para o estoque e para o financeiro. Um relatório precisava ser interpretado conforme a pergunta que respondia. Um indicador precisava ter origem e fórmula verificáveis. E a análise precisava encontrar espaço em uma rotina de decisão.
Mais do que entregar análises para uma PME, a Syn estruturou uma forma de a empresa compreender e conduzir o próprio negócio.
Sua empresa cresceu. A forma de gerir acompanhou?
Quando vendas, custos, compras e caixa parecem contar histórias diferentes, o primeiro passo é compreender como essas informações se relacionam.
O Diagnóstico Syn conecta a análise financeira ao entendimento da operação para identificar prioridades e orientar a evolução da gestão.
A Syn transforma números em decisões.


0 comentários