

Quatro perguntas para avaliar preço, caixa, custos e capacidade antes de assumir novos compromissos.
Por Carla Capucho, fundadora da Syn Controladoria | 30 de outubro de 2026
A empresa começa a receber mais pedidos, a agenda fica cheia e surge a possibilidade de contratar. Antes de assumir esse compromisso, porém, aparecem perguntas difíceis de responder: quanto sobra de cada venda? O dinheiro entrará a tempo? A nova estrutura será paga pelo aumento do movimento?
A ampliação prevista para os limites do MEI em 2027 e 2028, estabelecida pela Lei Complementar nº 238/2026, oferece uma oportunidade para discutir esse planejamento. As datas e a condição prevista na lei estão resumidas ao final deste artigo. [1]
Para quem está crescendo a partir do MEI e para a pequena empresa que já passou dessa fase, a questão gerencial é semelhante: os controles atuais permitem avaliar as consequências do próximo passo?
Crescer também muda as decisões da empresa
Um novo contrato pode exigir materiais, mais horas de atendimento, equipamentos ou uma pessoa na equipe. Cada mudança afeta o negócio de um jeito. Algumas aumentam os gastos a cada venda; outras criam compromissos mensais que continuam existindo mesmo quando o movimento diminui.
Por isso, acompanhar o faturamento precisa vir junto com a análise da margem, dos compromissos financeiros e da capacidade de entrega. O controle se torna útil quando ajuda a decidir, por exemplo, se é melhor contratar agora, ajustar o preço, negociar um prazo ou ampliar a operação em etapas.
Sinais de que os controles ficaram pequenos
Algumas situações merecem atenção:
- Um pedido maior parece atraente, mas ninguém calculou o custo de atendê-lo.
- O preço continua igual, embora o serviço tenha passado a exigir mais etapas, deslocamentos ou personalização.
- Horas extras, compras de última hora e entregas urgentes se repetem, sem aparecer na análise da margem.
- A contratação ou a compra de um equipamento é decidida pelo saldo do banco, sem considerar os próximos vencimentos.
- Compras, descontos e pagamentos dependem de informações que só o dono consegue explicar.
Esses sinais indicam o que investigar. Para avaliar a situação, é preciso relacionar cada um deles ao efeito sobre o resultado, o caixa e a operação.
Quatro perguntas antes do próximo passo
1 Quanto cada venda contribui para o resultado
Depois de descontar os custos e as despesas que variam com a venda, como insumos, comissões e tributos proporcionais ao faturamento, quanto sobra? Essa é a margem de contribuição: o valor disponível para cobrir a estrutura fixa e, depois, formar o resultado. [3]
É uma pergunta especialmente importante quando o crescimento vem acompanhado de descontos, novos canais ou mudanças no atendimento. Uma venda maior pode deixar uma contribuição menor do que se imaginava. Na prestação de serviços, também vale verificar quantas horas de trabalho aquela entrega exige.
2 Quando o dinheiro entra e quando precisa sair
O fluxo de caixa projetado organiza os recebimentos e pagamentos pelas datas em que se espera que aconteçam. Com isso, o empresário consegue avaliar se haverá recursos para cumprir os compromissos ao longo do período. [4]
Se uma expansão exige pagamentos antes dos recebimentos, será necessário financiar esse intervalo. Pedir uma entrada, negociar o fornecedor ou dividir a implantação em etapas são alternativas a avaliar. Uma operação pode gerar resultado positivo e, ainda assim, exigir dinheiro antes de receber dos clientes.
3 Qual estrutura adicional será necessária
A empresa consegue atender o novo volume com os recursos atuais ou precisará ampliar a equipe, o espaço e os equipamentos? Alguns gastos aumentam por etapas: uma contratação pode elevar o compromisso mensal antes que a nova capacidade esteja ocupada.
Separe os gastos recorrentes dos desembolsos iniciais. A compra de um equipamento, por exemplo, exige uma leitura do caixa diferente daquela de uma despesa mensal; seus efeitos sobre o resultado também precisam ser tratados adequadamente. Essa distinção ajuda a dimensionar o esforço da expansão.
4 A operação consegue entregar o que está sendo vendido
Antes de aceitar mais pedidos, verifique as horas disponíveis, os prazos, os recursos necessários e os pontos que já limitam a entrega. Uma agenda cheia, sozinha, não mostra se a empresa consegue atender com a qualidade combinada.
O crescimento precisa considerar o tempo de adaptação. Uma nova pessoa pode precisar de treinamento; um equipamento, de instalação; um processo, de ajustes. Também vale avaliar o que acontece se as vendas demorarem mais do que o previsto para ocupar a estrutura criada.
Uma simulação para enxergar o custo de crescer
Imagine uma pequena empresa de serviços que avalia ampliar o atendimento. No cenário proposto, ela espera R$ 10 mil de receita adicional por mês, mas precisará assumir R$ 4 mil mensais de estrutura fixa adicional.
Vamos supor que os custos e as despesas variáveis consumam 65% dessas novas vendas, já incluindo os tributos sobre elas. A margem de contribuição seria de 35%.
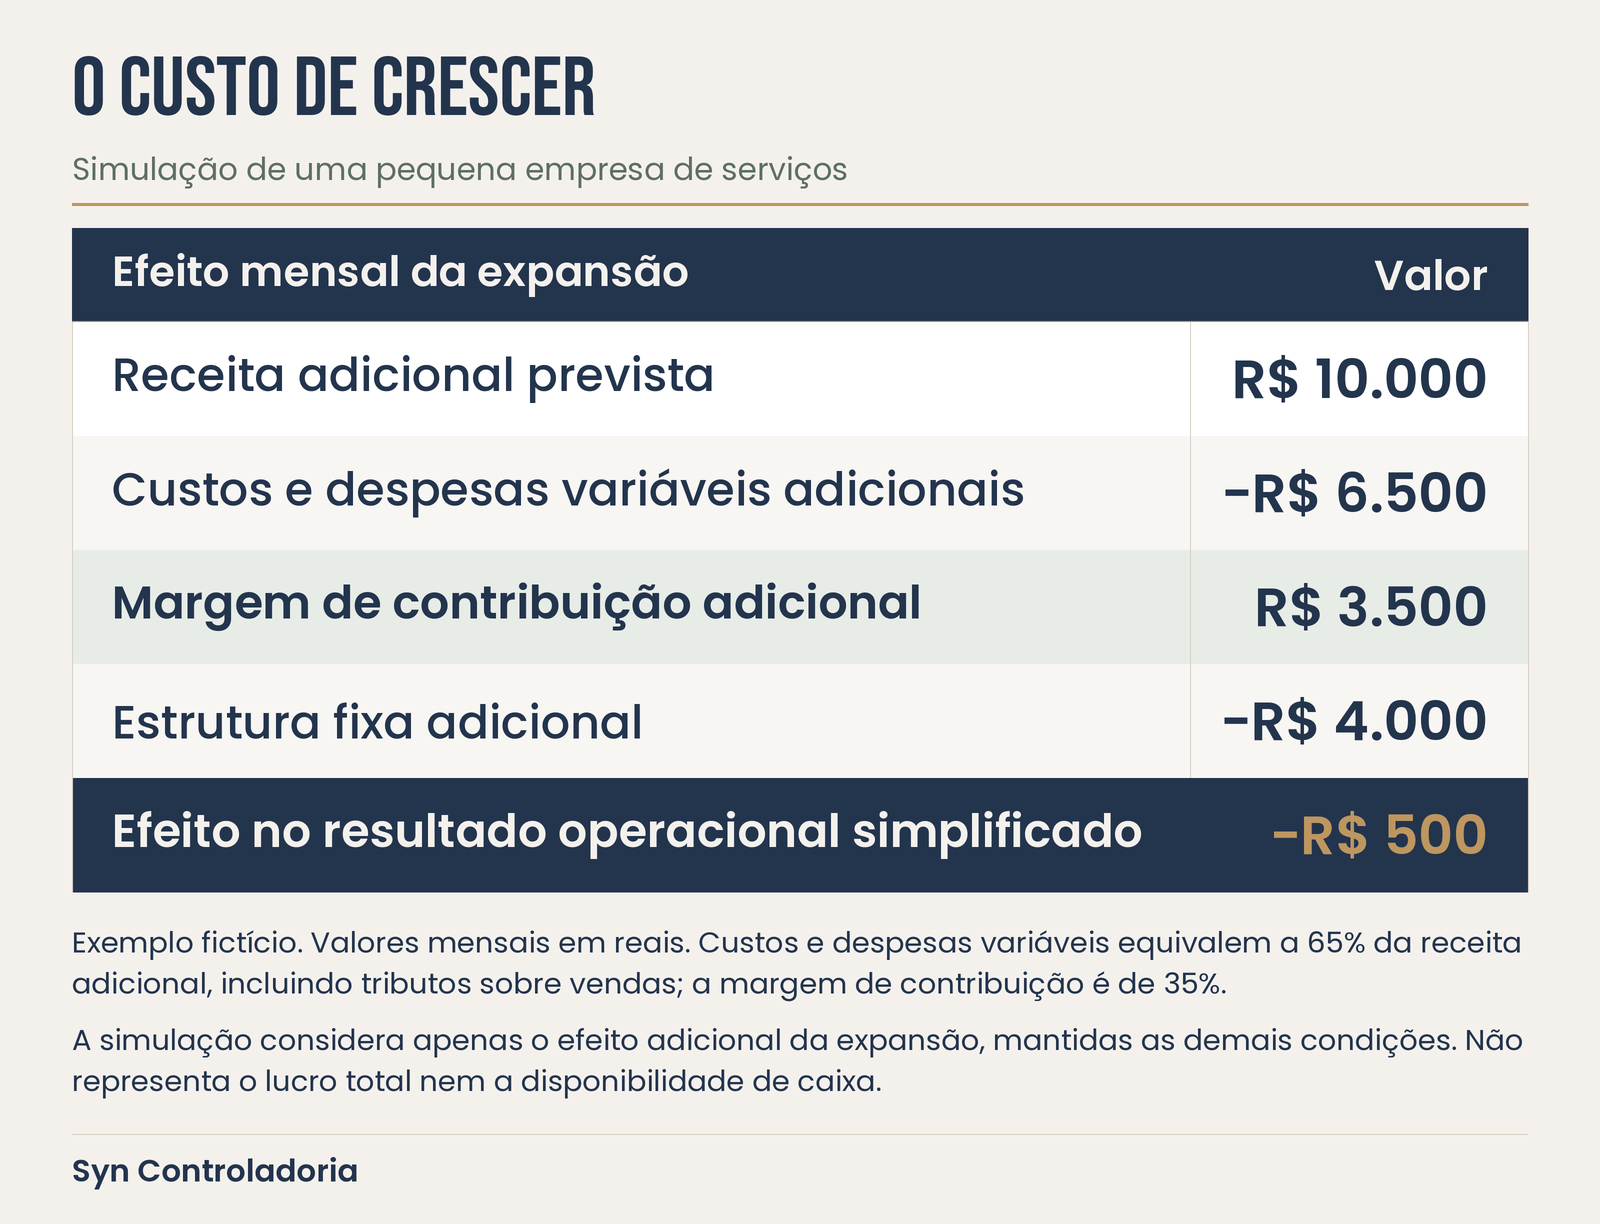
Nessa hipótese, o resultado operacional mensal seria R$ 500 menor do que na situação atual, mantidos os demais fatores. O cálculo considera apenas a expansão; o resultado total da empresa depende também da operação que já existe.
Para cobrir somente a nova estrutura de R$ 4 mil, seriam necessárias aproximadamente R$ 11,43 mil de vendas adicionais por mês: R$ 4.000 ÷ 35%. Essa conta pressupõe manter a margem de 35% e não precisar de outro aumento da estrutura nessa faixa de vendas.
Os números ajudam a comparar alternativas: ajustar preço ou escopo, aproveitar melhor a capacidade atual, contratar em outro momento ou ampliar o atendimento gradualmente. Se a escolha for aceitar uma redução temporária do resultado, vale definir quanto ela pode durar e quais condições levariam a rever a decisão.
O que organizar antes de ampliar a operação
Comece pela decisão que precisa tomar e reúna as informações que permitem avaliá-la:
- Atualize os compromissos. Registre o que há a receber e a pagar, com datas e condições. Mantenha separados o dinheiro da empresa e os movimentos pessoais dos sócios.
- Revise os números da operação. Confira preços, custos e despesas dos produtos ou serviços envolvidos. Compare o período atual com outro equivalente, considerando a sazonalidade.
- Monte um cenário para o próximo passo. Estime a demanda, a margem, os recursos necessários e os efeitos sobre o caixa. Teste também vendas menores ou recebimentos mais lentos. Identifique o que é previsão e o que já está contratado.
- Defina quem acompanha e quando. Estabeleça responsáveis pelos registros e pela conferência. Faça uma revisão frequente do caixa e um fechamento mensal do resultado, comparando o realizado com o que havia sido projetado.
Quando faltar uma informação, registre a pendência ou a estimativa usada. Um custo ainda desconhecido não pode entrar na decisão como se fosse zero. O objetivo é ter controles proporcionais ao negócio, que possam ser mantidos pela equipe e usados nas decisões.
Uma nota sobre o MEI
Em 29 de outubro de 2026, o limite geral de receita bruta anual do MEI permanece em R$ 81 mil para o ano de 2026. [2] A Lei Complementar nº 238, de 21 de outubro de 2026, prevê R$ 110 mil para 2027 e R$ 140 mil a partir de 2028. A ampliação está condicionada à consideração da respectiva renúncia de receita nas leis orçamentárias anuais dos exercícios de 2027 a 2029, conforme o artigo 3º. [1]
Antes de aplicar os novos valores ou decidir sobre o enquadramento, converse com o contador para verificar as regras vigentes e as condições da sua empresa. O planejamento financeiro precisa considerar os tributos e as obrigações aplicáveis ao caso.
A próxima decisão precisa caber nos números
Antes de assumir um novo compromisso, vale esclarecer quanto ele pode acrescentar ao resultado, quanto dinheiro exigirá e qual capacidade será necessária para entregá-lo. Quando essas respostas estão disponíveis, o empresário consegue escolher o ritmo e as condições do crescimento.
A Syn Controladoria apoia pequenas e médias empresas na organização dos dados e na análise de margens, caixa e processos para transformar números em decisões. Se o seu negócio cresceu e essas respostas ficaram mais difíceis, converse com a Syn sobre o que precisa ser estruturado para o próximo passo.
Fontes e referências
Fontes consultadas em 29 de outubro de 2026. A simulação e sua interpretação são elaboração própria, com premissas ilustrativas.
[1] BRASIL. Lei Complementar nº 238, de 21 de outubro de 2026. Publicação original. Câmara dos Deputados. Artigos 1º, 2º, 3º e 10. Acessar fonte
[2] BRASIL. Portal do Empreendedor. Transição do MEI para Microempresa (desenquadramento do MEI). Acessar fonte
[3] SEBRAE. Margem de contribuição: quanto sobra para sua empresa? Série Saiba Mais, s.d., p. 5–7. Referência conceitual de cálculo. Acessar fonte
[4] SEBRAE SANTA CATARINA. Como fazer o fluxo de caixa. Referência sobre projeção de recebimentos e pagamentos. Acessar fonte


0 comentários